(DANE-SIPSA – Lunes 14 de septiembre de 2026).- Presentamos el reporte diario de precios mayoristas de la papa en la central de abastos de Bogotá, suministrados por el Sistema de Información de Precios del Sector Agropecuario (Sipsa).
Advertimos que estos precios son de referencia porque varían de acuerdo con la oferta y la demanda, la calidad del producto y la región donde se comercialicen.
PRECIOS DE LA PAPA EN $ COLOMBIANOS
(Primera Calidad)
Papa Didacol Capiro R12 Bulto 50 Kilogramo 110.000
(SIPSA-CORABASTOS – Lunes 14 de septiembre de 2026).- Presentamos los precios indicativos de los alimentos en la central de abastos de Bogotá, suministrados por el Sistema de Información de Precios y Abastecimiento del Sector Agropecuario (Sipsa) del Dane.
Advertimos que estos precios son de referencia porque varían de acuerdo con la oferta y la demanda, la calidad del producto y la región donde se comercialicen.
Reporte de noticias, indicadores del agro e informe de precios mayoristas de los alimentos en Bogotá
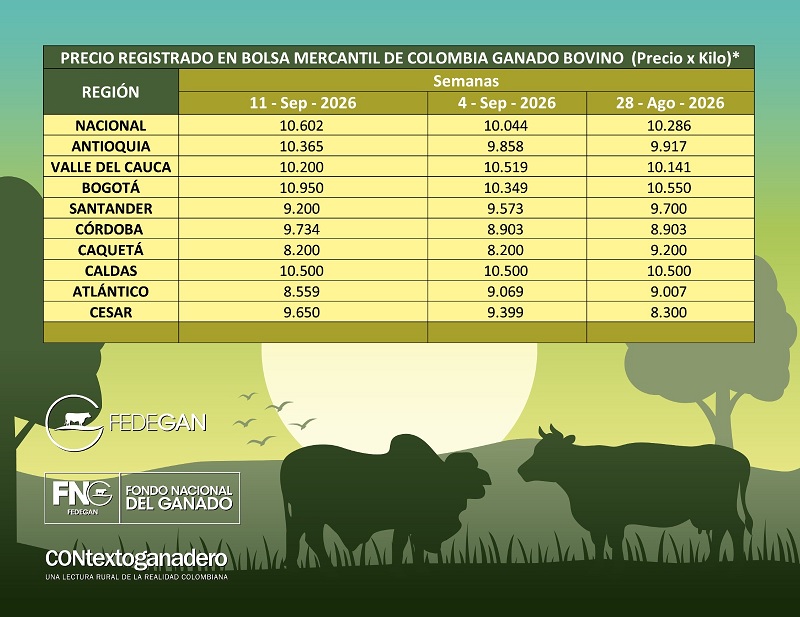
(Fedegán, BMC – Domingo 13 de septiembre de 2026).- Presentamos la tabla de precios indicativos de ganado bovino comercial (Ganado macho gordo) en nueve departamentos del país, suministrados por Fedegán y la Bolsa Mercantil de Colombia.
Estos precios son construidos a partir del registro de facturas en el mercado bursátil, por lo que la información es de operaciones reales realizadas en Colombia.
(DANE-SIPSA – Domingo 13 de septiembre de 2026).- Presentamos los precios indicativos de carne de res para el producto de primera calidad en el Frigorífico Ble y el Frigorífico Guadalupe de Bogotá, suministrados por el Sistema de Información de Precios y Abastecimiento del Sector Agropecuario (SIPSA) del DANE.
PRECIOS DE VENTA MAYORISTA
CARNE DE RES
FRIGO/BLEFRIGO/GUADALUPE
Carne de res molida, murillo 1 Kilogramo 24.000 27.000
Carne de res, bola de pierna 1 Kilogramo 31.000 32.000
Carne de res, bota 1 Kilogramo 31.000 32.800
Carne de res, cadera 1 Kilogramo 31.000 32.000
Carne de res, centro de pierna 1 Kilogramo 31.000 32.000
Carne de res, chatas 1 Kilogramo 44.000 42.000
Carne de res, cogote 1 Kilogramo 24.500 27.000
Carne de res, costilla 1 Kilogramo 24.000 25.000
Carne de res, falda 1 Kilogramo 27.000 29.000
Carne de res, lomo fino 1 Kilogramo 60.000 52.000
Carne de res, morrillo 1 Kilogramo 28.000 28.000
Carne de res, muchacho 1 Kilogramo 36.000 38.000
Carne de res, murillo 1 Kilogramo 24.000 27.000
Carne de res, pecho 1 Kilogramo 29.000 29.000
Carne de res, punta de anca 1 Kilogramo 39.000 42.000
Carne de res, sobrebarriga 1 Kilogramo 28.000 29.000
(DANE-SIPSA – Domingo 13 de septiembre de 2026).- Presentamos los precios indicativos por kilo de la carne de pollo para el producto de primera calidad en el Frigorífico Ble y el Frigorífico Guadalupe de Bogotá, suministrados por el Sistema de Información de Precios y Abastecimiento del Sector Agropecuario (SIPSA) del DANE.
PRECIOS DE VENTA MAYORISTA
CARNE DE POLLO
FRIGO/BLEFRIGO/GUADALUPE
Alas de pollo con costillar 1 Kilogramo 10.000 8.000
Alas de pollo sin costillar 1 Kilogramo 12.000 10.000
Muslos de pollo sin rabadilla 1 Kilogramo 16.000 12.500
Pechuga de pollo 1 Kilogramo 20.500 16.500
Pierna pernil con rabadilla 1 Kilogramo 12.500 10.000
Pierna pernil sin rabadilla 1 Kilogramo 16.000 11.500
Piernas de pollo 1 Kilogramo 16.500 14.000
Pollo entero fresco sin vísceras 1 Kilogramo 15.000 9.500
(DANE-SIPSA – Domingo 13 de septiembre de 2026).- Presentamos los precios indicativos por kilo de la carne de cerdo para el producto de primera calidad en el Frigorífico Ble y el Frigorífico Guadalupe de Bogotá, suministrados por el Sistema de Información de Precios y Abastecimiento del Sector Agropecuario (SIPSA) del DANE.
PRECIOS DE VENTA MAYORISTA
CARNE DE CERDO
FRIGO/BLEFRIGO/GUADALUPE
Carne de cerdo, brazo con hueso 1 Kilogramo 12.800 12.000
Carne de cerdo, brazo sin hueso 1 Kilogramo 13.400 13.000
Carne de cerdo, cabeza de lomo 1 Kilogramo 20.000 16.000
Carne de cerdo, costilla 1 Kilogramo 19.000 17.500
Carne de cerdo, lomo sin hueso 1 Kilogramo 20.000 18.000
Carne de cerdo, pernil con hueso 1 Kilogramo 14.500 14.000
Carne de cerdo, pernil sin hueso 1 Kilogramo 15.000 14.000
Carne de cerdo, tocino barriga 1 Kilogramo 20.000 18.000
Carne de cerdo, tocino papada 1 Kilogramo 15.000 12.000
* NOTA: Las opiniones expresadas en esta publicación no necesariamente reflejan el pensamiento del periódico www.agriculturayganaderia.com y son responsabilidad exclusiva de quien las emite y/o de su actor.
Por: José Félix Lafaurie Rivera * / Autor Invitado
Agricultura & Ganadería
(JFLR – Viernes 11 de septiembre de 2026).- Murió Rafael Mejía. Y aunque quizás la gran Colombia urbana no conozca mucho de él, para el sector agropecuario, para sus agricultores, para “el campo”, que hoy llamamos la Colombia rural, la partida de Rafael es una gran pérdida que entristece. Se fue uno de los dirigentes gremiales más importantes que tuvo el sector agropecuario y el país en las últimas décadas.
Escribiendo estas líneas recordé un planteamiento compartido y una bandera suya durante los 15 años como presidente de la Sociedad de Agricultores de Colombia, SAC: La urgencia de reducir la brecha entre lo rural y urbano, producto del sesgo de los modelos de desarrollo.
En un libro que escribí hace años sobre el posconflicto, que se ha asomado sin dejarse ver, como la paz, dejé una frase sobre ese sesgo antirural, que no es sino otro nombre para el abandono del campo por parte del Estado: “El campo no ha tenido enemigos, pero le han faltado amigos en los niveles de formulación de política pública y de toma de decisiones”.
Aunque los gremios no son responsables de la política pública, sí tienen incidencia en ella por la representación que ostentan. En ese contexto, Rafael fue siempre un excepcional “amigo del campo”. Como le manifestó a CONtexto Ganadero, el periódico virtual de FEDEGÁN, una de sus grandes satisfacciones al retirarse de la SAC en 2016 fue haber contribuido en algo a disminuir esa brecha entre las dos Colombias.
Nuestra relación no fue meramente circunstancial. Fuimos colegas en distintos escenarios de la institucionalidad agropecuaria: la Comisión Nacional de Crédito Agropecuario, Finagro, el ICA y Vecol, además de los espacios donde coincidíamos en representación del sector. Fueron muchas horas alrededor de una mesa defendiendo los intereses de los productores agropecuarios en temas críticos: recursos, crédito, precios, costos, crisis climáticas, competitividad, comercio exterior…
Allí conocí de cerca al dirigente y también a una persona rigurosa, disciplinada, amable. Rafael no llevaba a una reunión solamente posiciones, sino argumentos, que defendía con verticalidad, pero sin exaltación; con respeto y mesura. Conocía el campo y sabía que detrás de cada decisión de política pública había familias, empleos y regiones que podían beneficiarse o perjudicarse.
Su trayectoria al frente de la SAC coincidió con un periodo intenso para el sector agropecuario, de apertura comercial y discusiones sobre competitividad, de cara a la negociación de Tratados de Libre Comercio.
En esos “cuartos de al lado” libramos importantes batallas. La negociación del TLC con Estados Unidos puso sobre la mesa una realidad que los negociadores pretendían ignorar: En los temas agropecuarios principalmente, la asimetría era evidente. Nuestros productores debían competir con un sector altamente tecnificado, soportado en una infraestructura rural inmejorable y con gran apoyo estatal.
Por la misma condición asimétrica, la negociación con la Unión Europea resultó más compleja, particularmente para el sector lácteo, en cuya defensa hicimos frente común. Nuestra posición nunca fue contra el comercio, pero le advertimos al Gobierno que abrir el mercado sin construir previamente condiciones de competitividad podía terminar convirtiendo la oportunidad en amenaza para nuestros productores.
Como tuvimos estratégicas coincidencias, no faltaron profundas diferencias, quizás no personales, sino desde nuestra esquina de la dirigencia gremial. La más significativa fue la decisión de la SAC de apoyar –con distancia, pero al fin apoyo– las negociaciones del gobierno Santos con las Farc, que FEDEGÁN, por el contrario, rechazó abiertamente.
Fueron valoraciones gremiales diferentes e igualmente respetables de las decisiones del Gobierno, que ventilamos públicamente en ocasiones, sin que nunca esas diferencias afectaran el respeto mutuo.
Mi adiós y el de los ganaderos colombianos a Rafael: ganadero también y un excepcional “amigo del campo”.
* José Félix Lafaurie Rivera, presidente de la Federación Colombiana de Ganaderos (Fedegán). @jflafaurie
* NOTA: Las opiniones expresadas en esta publicación no necesariamente reflejan el pensamiento del periódico www.agriculturayganaderia.com y son responsabilidad exclusiva de quien las emite y/o de su actor.
Por: Miguel Ángel Lacouture Arévalo* / Autor Invitado
Agricultura & Ganadería
(MALA – Viernes 11 de septiembre de 2026).- Quienes vivimos y producimos en el campo sabemos que el agua puede ser, al mismo tiempo, nuestra mayor riqueza y nuestro mayor problema.
La vemos desbordar ríos, inundar potreros y perderse hacia el mar durante los inviernos. Y meses después la vemos escasear, cuando nuestros animales necesitan beber, nuestros cultivos requieren riego y el suelo reclama humedad.
Por eso sería equivocado decir que en Colombia simplemente “no hay agua”.
Lo que nos falta es capacidad para manejarla: almacenarla cuando sobra, drenarla cuando excede y conducirla y distribuirla cuando hace falta.
Esta diferencia, que para quienes producimos en el campo es evidente, se ha convertido en una de las grandes brechas de competitividad de nuestra agricultura y nuestra ganadería.
Hoy, además, atravesamos una coyuntura climática que vuelve a poner sobre la mesa los efectos del fenómeno de El Niño y la variabilidad del clima. Pero no podemos confundir la coyuntura con el problema estructural.
El Niño pasará. La deficiencia de infraestructura hídrica permanecerá si no la resolvemos.
Porque quienes vivimos del campo sabemos lo que significa producir dependiendo exclusivamente de la lluvia.
Significa sembrar con incertidumbre, planificar con incertidumbre y asumir con nuestro propio patrimonio un riesgo que, en buena medida, puede ser administrado mediante infraestructura.
Y aquí tenemos que empezar a cambiar de mentalidad.
El empresario del campo colombiano no puede seguir planificando su producción mirando el Almanaque Bristol, haciendo cálculos con el rosario y la camándula en la mano y rogándole a San Isidro Labrador que nos acompañe con las aguas para lograr una buena cosecha.
La fe ayuda
Pero la competitividad se construye con infraestructura, tecnología y capacidad empresarial.
Un productor que tiene agua disponible y controlada puede tomar decisiones.
Puede intensificar, tecnificar, programar sus ciclos productivos, comprometer volúmenes con un comprador e invertir.
El que depende exclusivamente del cielo, en cambio, muchas veces termina preguntándose si podrá producir.
Esa es la diferencia entre tener agua y tener seguridad hídrica productiva.
Según la UPRA, Colombia tiene cerca de 18,4 millones de hectáreas susceptibles de adecuación de tierras, pero apenas 1,1 millones cuentan actualmente con este servicio: alrededor del 6%.
La comparación con algunos países que compiten con nosotros resulta incómoda. México alcanza aproximadamente el 66% de cobertura, Chile el 44% y Perú el 40%.
La brecha es gigantesca
Y no estamos hablando simplemente de construir canales, reservorios, distritos de riego o sistemas de drenaje.
Estamos hablando de productividad y competitividad.
Un país que controla mejor el agua controla mejor su producción.
Nuestros competidores lo entendieron hace tiempo.
Chile convirtió la gestión del agua en uno de los soportes de su agricultura exportadora. México desarrolló durante décadas una extensa infraestructura de riego. Y Perú ha utilizado grandes proyectos de irrigación para transformar territorios áridos en verdaderas plataformas agroexportadoras.
Mientras tanto, Colombia continúa discutiendo cómo cerrar una brecha que ya conocemos.
El agua también es infraestructura productiva
Durante demasiado tiempo hemos hablado del agua principalmente como recurso ambiental o como amenaza cuando llegan las sequías y las inundaciones.
Nos ha faltado mirarla como lo que también es:
Infraestructura productiva
Un distrito de riego no es solamente un canal.
Es la posibilidad de reducir el riesgo climático.
Un reservorio no es simplemente un depósito.
Es la posibilidad de producir cuando no llueve.
Un sistema de drenaje no es únicamente una obra para evitar inundaciones.
Es la posibilidad de recuperar y utilizar productivamente tierras que de otra manera permanecen subutilizadas.
Por eso resulta paradójico que Colombia, un país privilegiado por su disponibilidad hídrica, tenga semejante atraso en infraestructura para manejarla.
Tenemos agua, pero no siempre tenemos cómo llevarla hasta donde se necesita.
Tenemos tierra, pero no siempre podemos garantizar las condiciones para producir en ella.
Tenemos productores capaces de hacer mucho más, pero seguimos obligándolos a asumir un riesgo climático que otros países han decidido administrar mediante inversión.
El Cercado: cuando la decisión también se vuelve infraestructura
En nuestra región tenemos un ejemplo que merece ser mencionado: El Cercado.
No pretendo convertir esta columna en la historia particular de un proyecto. El problema que planteamos es mucho mayor.
Pero El Cercado representa una pregunta que Colombia debe hacerse:
¿Cuánto tiempo puede permanecer una infraestructura estratégica esperando decisiones que permitan convertirla plenamente en desarrollo productivo?
Una obra de esta naturaleza no debería medirse únicamente por el concreto construido.
Debe medirse por las hectáreas que produce, los empleos que genera, las empresas que atrae, los alimentos que incorpora al mercado y las exportaciones que puede ayudar a construir.
Cuando una infraestructura permanece subutilizada o no logra desplegar todo su potencial, el costo no desaparece.
Lo paga el territorio, el productor, el consumidor y el país.
Por eso el problema del agua no puede seguir reducido a una discusión sobre presupuesto público.
¿Cuánto nos cuesta no hacerlo?
Esta debería ser la pregunta.
Cuando hablamos de inversión pública siempre preguntamos cuánto cuesta construir una obra.
Rara vez preguntamos cuánto cuesta no construirla, no terminarla o no ponerla a producir.
¿Cuánto dejamos de producir?
¿Cuántas hectáreas siguen dependiendo de la lluvia?
¿Cuántas inversiones agroindustriales no llegan porque no existe seguridad hídrica?
¿Cuántos empleos dejamos de generar?
¿Cuántas toneladas de alimentos seguimos importando?
¿Cuántos mercados internacionales dejamos en manos de nuestros competidores?
Ese es el verdadero tamaño de la brecha.
Y Colombia no tiene tiempo para seguir midiéndola indefinidamente.
El clima seguirá cambiando. Los períodos de sequía y de exceso de lluvias seguirán alternándose. Y nuestros competidores seguirán invirtiendo.
Por eso necesitamos cambiar la conversación.
No se trata simplemente de pedirle al Estado que construya más distritos de riego.
Se trata de preguntarnos cómo hacemos para que la infraestructura hídrica se convierta en inversión productiva, capaz de generar retorno económico y atraer capital.
El Plan Nacional de Riego ya reconoció el problema y trazó una hoja de ruta de largo plazo. Pero si seguimos avanzando al ritmo tradicional de la inversión pública, corremos el riesgo de que nuestra brecha frente a los competidores no se cierre.
Se amplíe
Colombia tiene tierra, agua, productores, empresarios, mercados.
Lo que nos falta es conectar esos activos mediante infraestructura productiva y una decisión nacional de hacerlo.
Porque el desafío ya no es simplemente llevar agua al campo.
Es convertir el agua en productividad, la productividad en competitividad y la competitividad en desarrollo rural.
Y queda una pregunta que no podemos seguir aplazando:
¿De dónde saldrán los recursos para cerrar una brecha de semejante magnitud?
La respuesta a esa pregunta será el tema de nuestra próxima entrega.
* Miguel Ángel Lacouture Arévalo, Práctico en Desarrollo Rural y Agropecuario. @lacoutu
(FNC – Viernes 11 de septiembre de 2026).- La Federación Nacional de Cafeteros de Colombia (FNC) ofrece a todos los cafeteros la Garantía de Compra, mediante la publicación de un precio base de mercado que se calcula de acuerdo con la cotización de cierre en la Bolsa de Nueva York del día, el precio del dólar del día y el diferencial o prima de referencia para el café colombiano.
Precio interno de referencia para la compra de café pergamino seco por carga de 125 kilo
(FNC – Jueves 10 de septiembre de 2026).- La Federación Nacional de Cafeteros de Colombia (FNC) ofrece a todos los cafeteros la Garantía de Compra, mediante la publicación de un precio base de mercado que se calcula de acuerdo con la cotización de cierre en la Bolsa de Nueva York del día, el precio del dólar del día y el diferencial o prima de referencia para el café colombiano.
Precio interno de referencia para la compra de café pergamino seco por carga de 125 kilo