Minagricultura presenta cinco apuestas para transformar el campo colombiano

* El jefe de la cartera agropecuaria destacó las Escuelas de Emprendimiento Rural, una iniciativa dirigida a formar a jóvenes de los territorios en buenas prácticas agrícolas, costos, comercialización y formulación de proyectos.

Agricultura & Ganadería

(Minagricultura – Miércoles 23 de septiembre de 2026).- Durante el debate de control político de la Comisión Quinta del Senado de la República, el ministro de Agricultura y Desarrollo Rural, Indalecio Dangond Baquero, explicó las cinco prioridades con las que el Gobierno Nacional busca impulsar la producción agropecuaria y mejorar las condiciones para quienes trabajan en el campo.

“Nosotros tenemos cinco cosas: educar, llevar transferencia de conocimiento y capacitar a los pequeños productores para que hagan las cosas bien y sean rentables: aumentar la producción agrícola; sustituir el sistema de crédito para que le llegue al pequeño productor; financiar a largo plazo la mecanización y el riego; y ponerle orden a la política de tierra”, explicó el ministro.

Las cinco prioridades:

1.- Capacitar al productor: llevar conocimiento, tecnología y formación para mejorar las prácticas y hacer más rentables las actividades del campo.

2.- Producir más: ampliar en 1,5 millones de hectáreas el área productiva durante los próximos cuatro años y fortalecer la producción nacional.

3.- Facilitar el crédito: buscar nuevas formas para que la financiación llegue a los pequeños productores, con el respaldo de entidades, industrias y compradores.

4.- Financiar riego y mecanización: ofrecer créditos de largo plazo para que los productores puedan acceder a maquinaria, sistemas de riego y mejores herramientas de trabajo.

5.- Entregar tierra con condiciones para producir: continuar con la adjudicación de tierras, acompañándola de formalización, proyecto productivo, tecnología y crédito.

El ministro también destacó las Escuelas de Emprendimiento Rural, una iniciativa dirigida a formar a jóvenes de los territorios en buenas prácticas agrícolas, costos, comercialización y formulación de proyectos. La propuesta contempla el trabajo conjunto de entidades como la Agencia de Desarrollo Rural (ADR), Agrosavia, Finagro y el Banco Agrario para estructurar y financiar estas iniciativas.

En materia de financiación, Dangond planteó que los pequeños productores puedan vincularse a cadenas productivas a través de empresas compradoras e industrias. Para ello, se contemplan mecanismos de financiación y comercialización mediante Finagro, el Fondo Agropecuario de Garantías (FAG) y la Bolsa Mercantil, incluyendo contratos de compra anticipada que permitan dar mayor respaldo a los productores.

El ministro también hizo énfasis en la necesidad de financiar a largo plazo la mecanización y el riego, al considerar que el acceso al agua es fundamental para que los proyectos agropecuarios puedan mantenerse y crecer.

Sobre las tierras, explicó que el propósito es que la adjudicación no termine únicamente con la entrega del predio. La tierra debe llegar acompañada de un proyecto productivo, asistencia, tecnología y financiación, para que las familias puedan convertirla en una fuente de ingresos.

Durante su intervención, además, planteó avanzar en iniciativas para modernizar el régimen agrario, establecer un régimen especial para la Orinoquía, crear un Código Agrario único y fortalecer la restitución de tierras.

Con estas medidas, el Ministerio de Agricultura busca que más productores tengan acceso a conocimiento, financiación, tecnología y condiciones para producir, generando mayores oportunidades en las zonas rurales del país y avanzando en la construcción del Campo Milagro.

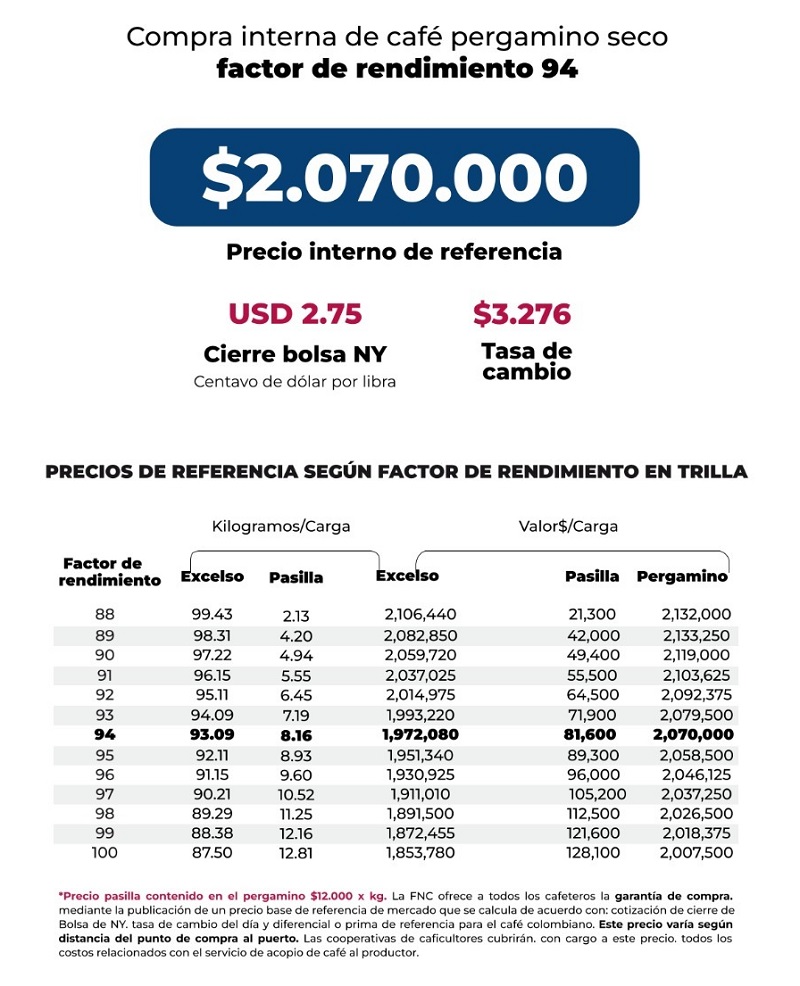
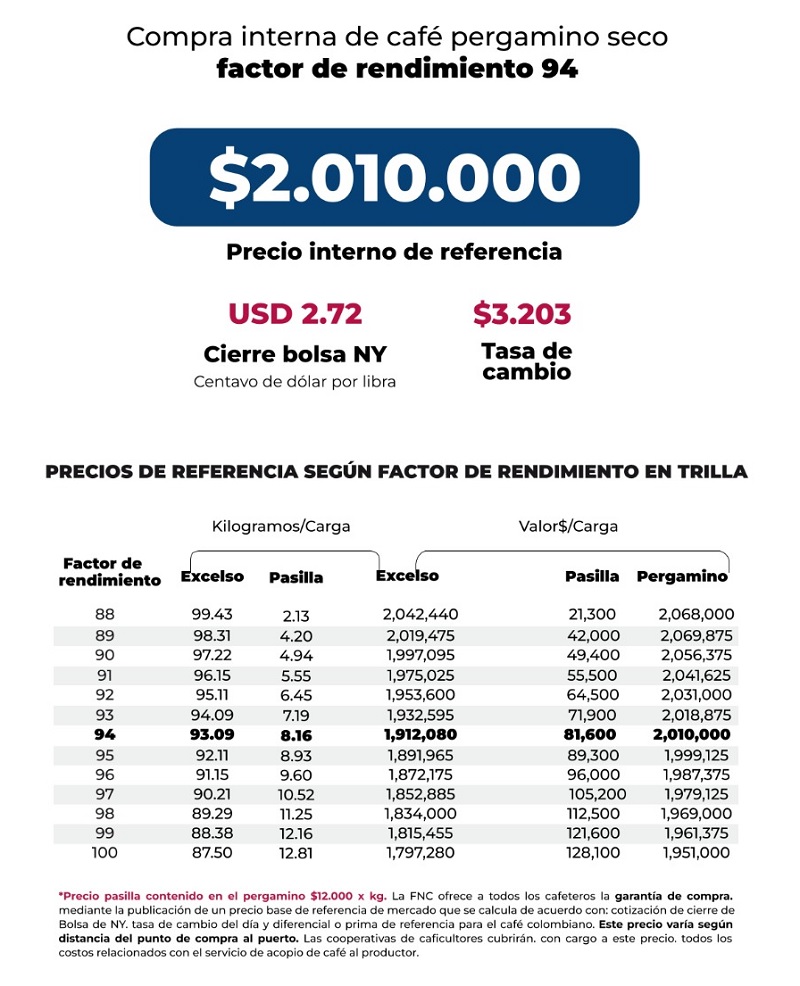
Precio interno de referencia para la compra de café pergamino seco por carga de 125 kilos

Agricultura & Ganadería

(FNC – Miércoles 23 de septiembre de 2026).- La Federación Nacional de Cafeteros de Colombia (FNC) ofrece a todos los cafeteros la Garantía de Compra, mediante la publicación de un precio base de mercado que se calcula de acuerdo con la cotización de cierre en la Bolsa de Nueva York del día, el precio del dólar del día y el diferencial o prima de referencia para el café colombiano.

Precio interno de referencia para la compra de café pergamino seco por carga de 125 kilo

Miércoles 23 de septiembre de 2026

Precios mayoristas del huevo blanco y rojo en la central de abastos de Bogotá

Agricultura & Ganadería

(SIPSA-CORABASTOS – Miércoles 23 de septiembre de 2026).- Presentamos los precios mayoristas del huevo blanco y rojo en la central de abastos de Bogotá, suministrados por el Sistema de Información de Precios del Sector Agropecuario (Sipsa) y Corabastos.

Advertimos que estos precios son de referencia porque varían de acuerdo con la oferta y la demanda, la calidad del producto y la región donde se comercialicen.

PRECIOS DEL HUEVO EN $ COLOMBIANOS

(Primera Calidad)

Huevo Blanco A                    30 Unidades                $14.000

Huevo Blanco AA                  30 Unidades                $15.000

Huevo Blanco B                    30 Unidades                $12.500

Huevo Blanco Extra              30 Unidades                $16,500

Huevo Rojo A                        30 Unidades                $14.000

Huevo Rojo AA                     30 Unidades                $15.000

Huevo Rojo B                        30 Unidades                $12.500

Huevo Rojo Extra                  30 Unidades                $16,500

Precios de referencia de maíz y soya importados en Colombia

Agricultura & Ganadería

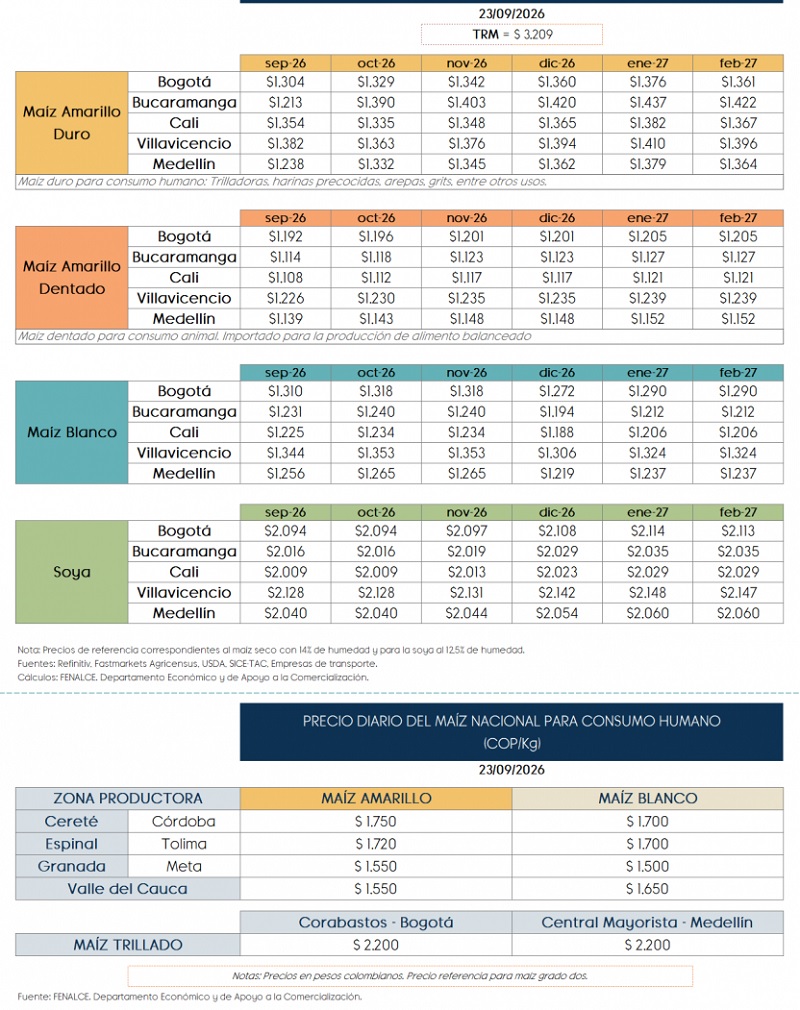
(Fenalce – Miércoles 23 de septiembre de 2026).- A continuación, encontrará los precios futuros de maíz y soya para Colombia. Estos son precios referencia no necesariamente son precios de compra. Los precios de cada comprador pueden variar al precio referencia dependiendo de condiciones pasadas, presentes y/o futuras del mercado internacional y/o nacional. Estos valores de se dan en pesos colombianos, de acuerdo con los precios de la Bolsa de Chicago y con la tasa de cambio del dólar americano de apertura de la jornada.

Precios mayoristas de la papa en la central de abastos de Bogotá

Agricultura & Ganadería

(DANE-SIPSA – Miércoles 23 de septiembre de 2026).- Presentamos el reporte diario de precios mayoristas de la papa en la central de abastos de Bogotá, suministrados por el Sistema de Información de Precios del Sector Agropecuario (Sipsa).

Advertimos que estos precios son de referencia porque varían de acuerdo con la oferta y la demanda, la calidad del producto y la región donde se comercialicen.

PRECIOS DE LA PAPA EN $ COLOMBIANOS

(Primera Calidad)

Papa Didacol Capiro R12     Bulto 50 Kilogramo                 110.000

Papa criolla limpia                Bulto 45 Kilogramo                 320.000

Papa criolla sin lavar            Bulto 50 Kilogramo                 260.000

Papa parda pastusa             Bulto 50 Kilogramo                 130.000

Papa rubí                              Bulto 50 Kilogramo                 110.000

Papa sabanera                      Bulto 50 Kilogramo                 240.000

Papa superior                        Bulto 50 Kilogramo                 130.000

Papa única                            Bulto 50 Kilogramo                 110.000

Papa tocarreña                     Bulto 50 Kilogramo                 250.000

SOS del mercado de cerdos

* NOTA: Las opiniones expresadas en esta publicación no necesariamente reflejan el pensamiento del periódico www.agriculturayganaderia.com y son responsabilidad exclusiva de quien las emite y/o de su actor.

Por: Jim Long * / Autor Invitado

Agricultura & Ganadería

(Porcicultura.com – Martes 22 de septiembre de 2026).- El mercado estadounidense de cerdos necesita pedir un SOS. Estamos a mediados de septiembre y ya los precios de los cerdos y de la carne de cerdo están cayendo hacia el mercado de otoño, que normalmente es más bajo. El viernes pasado, el valor de la canal de cerdo de EE. UU. fue de 86.98¢/lb. Hace un año, estaba por encima de $1.10. El mercado de cerdos promedió 84.04¢/lb. magro el viernes pasado. Tanto las empacadoras como los productores de cerdos están perdiendo dinero ahora. Esto a pesar de que la producción de cerdos de la semana pasada fue 102,000 cabezas menor que hace un año (-3.9%). Los pesos de los cerdos la semana pasada promediaron 284 lb., 2 lb. menos que las 286 lb. del año pasado. Menos cerdos, menos carne de cerdo, precios extremadamente más bajos interanualmente. SOS.

Los futuros del cerdo magro reflejan el mercado actual y su psicología. El viernes pasado: octubre 78.15, diciembre 68.600, febrero 70.075, abril 75.650, mayo 80.775, junio 89.30. Iowa State University estimó que el punto de equilibrio del ciclo completo era de 87.10¢/lb. en agosto. Utilizando 87.10 como punto de equilibrio, los futuros del cerdo magro proyectan una pérdida promedio de $25 por cabeza hasta junio del próximo año.

El mercado estadounidense de cerdos pequeños está reflejando los bajos precios de los futuros del cerdo y el costo de producción, con los lechones destetados tempranos al contado de la semana pasada en $28.71 y los lechones para engorde de 40 lb. en $45.57.

No podemos culpar a las exportaciones de carne de cerdo; han aumentado 15% en lo que va del año. La mayor parte del aumento corresponde a México, con un incremento de 27% en lo que va del año. México, con 550,000 toneladas este año, de un total anual de 1,197,000 toneladas, representa el 46% de todas las exportaciones de carne de cerdo. Gracias a Dios por México.

¿Por qué los cerdos y la carne de cerdo están mucho más bajos que hace un año a pesar de que no se está produciendo más carne de cerdo y las exportaciones son mayores? Es una pregunta de un millón de dólares, pero parece que el consumidor estadounidense está votando con su dinero. ¿Tiene menos dinero para gastar en carne de cerdo debido a su decisión de gastar dinero en precios más altos de la gasolina, precios de los alimentos generalmente más altos y en restaurantes?

Parece que todavía gastan dinero en carne de res, con el valor de la canal Choice el viernes en $3.72/lb. y el valor de la canal de cerdo en 87¢/lb. El valor de la canal de res es 4 veces el de la canal de cerdo. Creemos que históricamente la diferencia es enorme. Necesitamos enfrentar el hecho de que los consumidores no están eligiendo gastar su dinero en carne de cerdo. Es un peligro claro y crítico para nuestra industria. Todos los estudios muestran que el sabor y los precios son los principales factores que impulsan las decisiones de los consumidores. Ciertamente, es obvio que hemos logrado tener un precio más bajo que la carne de res. El otro factor importante para los consumidores es el sabor. Demasiados cerdos tienen menos de 1.9 de marmoleo (promedio de la industria). Los cerdos magros podrían ahorrar un par de dólares en alimento, pero estamos perdiendo billetes de $10 en demanda perdida debido a la falta de sabor.

Felicitamos al National Pork Board por eliminar el destructivo programa The Other White Meat. Ahora se están enfocando en el sabor para impulsar la demanda. Se están realizando muchos esfuerzos y destinando capital para introducir carne de cerdo con nuevas recetas, temperaturas de cocción, mercados étnicos, etc. Todos son buenos esfuerzos; su desafío es que los productores de cerdos continúan produciendo cerdos que muchos de quienes realmente se dan cuenta de lo que producen no quieren comer ellos mismos.

Repetiremos que en 1976 los cerdos tenían un precio superior al del ganado. Es difícil de creer en el escenario actual. ¿Qué cambió desde 1976? La industria del ganado se movió hacia carne de res con mayor marmoleo y más sabrosa; la industria porcina tomó la dirección opuesta, eliminando el marmoleo y características asociadas con un menor sabor.

Las empresas de marketing descubren lo que quieren los consumidores. En nuestra industria, esto grita sabor. Mi padre solía decir: “Jim, por eso nos llamamos agricultores, no especialistas en marketing”. Compañeros productores de cerdos, necesitamos pensar como especialistas en marketing; si los consumidores quieren sabor, necesitamos ofrecerlo por nuestro propio bien.

Edición genética

Todos vemos el desafío que tenemos con los precios y la demanda de los cerdos. No solo en EE. UU., sino también en otros países como Canadá, Europa, Brasil y China. Todos están perdiendo dinero en este momento. La demanda de carne de cerdo es nuestra fuente vital de ingresos y necesitamos hacer todo lo posible para aumentarla, sin hacer cosas que destruyan la demanda. La edición genética es un tema en nuestra industria. El producto de PIC que supuestamente minimiza el PRRS es un ejemplo de ello. El PRRS es definitivamente un problema para los productores. El desafío son las múltiples encuestas independientes que muestran una resistencia de los consumidores en torno al 60% a consumir carne de cerdo genéticamente editada (EE. UU., Canadá, México, Japón), perjudicando los precios de los cerdos. Vemos los problemas de demanda que tenemos actualmente con la carne de cerdo; ¿cuánta pérdida adicional de demanda podemos soportar si la carne de cerdo genéticamente editada intenta entrar en la cadena alimentaria? Sería un suicidio económico. Parece que algunas grandes empacadoras les están diciendo a los productores que no la utilicen; ninguna empacadora que conozcamos se ha comprometido con un suicidio de marca.

Genus – PIC se encuentra en una encrucijada; han gastado cientos de millones en el desarrollo de cerdos genéticamente editados. El valor de sus acciones ha caído 16.88% en lo que va del año. El valor de las acciones en los últimos 5 años ha disminuido 62.56%. Apostaron todo por la edición genética y, como empresa que cotiza en bolsa, están bajo presión para cumplir con su apuesta por la edición genética. Su interés en beneficiarse de la comercialización no necesariamente coincide con el interés de los productores si todas las encuestas (excepto las suyas) muestran un enorme impacto negativo sobre la demanda de carne de cerdo. Mire la demanda de carne de cerdo: ¿podemos permitirnos que caiga aún más?

* Jim Long (Analista de la Industria Porcina Global).

Traducción: Fernando Ortiz H. fortiz@genesus.com

Contenido obtenido de Porcicultura.com — Fuente original: https://www.porcicultura.com/analisis-y-opinion/sos-del-mercado-de-cerdos

Más allá de las abejas: moscas, moscos y zancudos, polinizadores poco conocidos que contribuyen a la producción agrícola

* Investigadores de Agrosavia, en colaboración con científicos de Ecuador y Canadá publicaron una revisión sobre el papel de los dípteros en la polinización de cultivos del neotrópico en la prestigiosa revista Entomologia Experimentalis et Applicata.

* Los moscos, moscas y mosquitos son dípteros que contribuyen a la polinización, una labor de estos insectos que es poco reconocida en cultivos de importancia económica.

* Comprender el papel de estos insectos en la polinización es importante frente a desafíos como el cambio climático, la transformación de los paisajes y la pérdida de la biodiversidad.

Agricultura & Ganadería

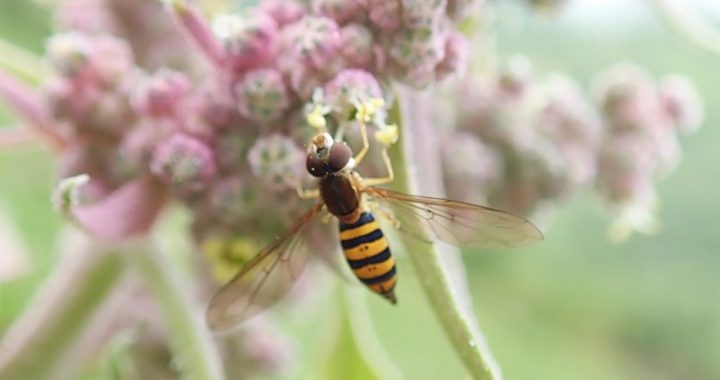
(Agrosavia – Martes 22 de septiembre de 2026).- Cuando se habla de polinización, las abejas suelen ocupar el primer lugar. Sin embargo, existe un grupo de insectos poco reconocido que también visita las flores, transporta el polen y contribuye a la producción de alimentos: los dípteros, insectos de dos alas que incluyen las moscas y los conocidos comúnmente como mosquitos o zancudos.

Un nuevo estudio publicado en “Entomologia Experimentalis et Applicata”, revista científica internacional especializada en entomología, indexada en Web of Science (SCIE) y Scopus y posicionada en Q2 en las categorías de Ciencia de los Insectos y Ecología, Evolución, Comportamiento y Sistemática, reúne y analiza el conocimiento disponible sobre estos dípteros polinizadores de cultivos en la región neotropical.

El trabajo fue realizado por investigadores de la Corporación colombiana de investigación agropecuaria – AGROSAVIA, en colaboración con científicos de Ecuador y Canadá; quienes resaltan la importancia de estos insectos para la polinización y ponen en evidencia la falta de conocimiento sobre la contribución a los sistemas agrícolas.

Los dípteros constituyen uno de los grupos de insectos más diversos del planeta y su participación en la polinización ha recibido menor atención que la de las abejas. Sin embargo, la evidencia científica recopilada en esta revisión sugiere que su contribución es muy importante para los ecosistemas tropicales y subtropicales; por ejemplo, se resalta la participación de estos insectos en la polinización de sistemas productivos de importancia económica como aguacate, cacao, cítricos, café y mango, además de otros cultivos relevantes para la agricultura de la región.

En el caso del cacao, los moscos conocidos como jejenes, dípteros de la familia Ceratopogonidae, son sus principales polinizadores, debido a que presentan mayor actividad sobre las diminutas flores de este cultivo, contactan con mayor frecuencia las estructuras reproductivas y transportan significativamente más polen que las abejas y otros visitantes florales.

“Entre las familias de dípteros que se destacan por su participación como polinizadores se encuentran Syrphidae (moscas de las flores), Calliphoridae (moscas azules/verdes), Ceratopogonidae (jejenes) y Drosophilidae (moscas del vinagre). Estos grupos incluyen especies con diferentes comportamientos, características ecológicas y asociaciones con las plantas, lo que evidencia la diversidad de mecanismos mediante los cuales pueden contribuir a la polinización”, explicó Takumasa Kondo, investigador Ph.D. senior del Centro de Investigación y Transferencia Tecnológica Palmira de AGROSAVIA.

Un grupo diverso y poco conocido

Diptera representa un orden de insectos altamente diverso, que comprende más de 162.000 especies descritas, distribuidas en 157 familias a nivel mundial. De estas, más de 86 familias han sido reportadas visitando flores, de las cuales, 33 familias tienen especies polinizadoras o con alguna evidencia de asistir en la polinización. A pesar de la evidencia disponible, el estudio reveló vacíos de información; ya que estos dípteros polinizadores continúan siendo poco estudiados en Centroamérica, Sudamérica y el Caribe y, en muchos casos, la identificación de los insectos no alcanza una resolución taxonómica suficiente para determinar con precisión qué especies participan en la polinización.

También, son escasos los estudios experimentales que permiten establecer qué tan eficientes son estos insectos en comparación con otros polinizadores y cuál es su contribución al rendimiento y la calidad de los cultivos. “Esta falta de información representa una oportunidad para la investigación científica: conocer qué especies participan, qué cultivos visitan, cómo transportan el polen y qué tan eficientemente lo transfieren puede contribuir al desarrollo de estrategias más completas para el manejo de los polinizadores en los sistemas agrícolas”, enfatizó el investigador Kondo.

Más conocimiento para una agricultura resiliente

Comprender el papel de los dípteros en la polinización adquiere especial relevancia frente a desafíos como el cambio climático, la transformación de los paisajes y la pérdida de la biodiversidad. La conservación de una comunidad diversa de polinizadores puede contribuir a mantener la estabilidad y la resiliencia de los servicios ecosistémicos que sustentan la producción agrícola.

Así, las moscas, mosquitos y otros dípteros dejan de ser simples visitantes ocasionales de las flores para convertirse en protagonistas de una historia de la polinización que aún está por descubrirse en buena parte del neotrópico.

El estudio constituye un llamado para ampliar la mirada sobre los polinizadores y a reconocer que la producción de alimentos depende de una comunidad mucho más diversa de insectos de lo que tradicionalmente se ha considerado. Profundizar en el conocimiento de estos organismos permitirá no solo comprender mejor la biodiversidad de los agroecosistemas, sino también diseñar estrategias para conservar y aprovechar de manera sostenible los servicios de polinización que ofrecen.

Referencia: Kondo, T., Chirinos, D.T., Castro, R., Vega, J.G., & Skevington, J.H. (2026). Unveiling the diversity of dipteran pollinators in the Neotropical realm. Entomologia Experimentalis et Applicata, 1–18.https://doi.org/10.1111/eea.70183. [Online version].

Precio interno de referencia para la compra de café pergamino seco por carga de 125 kilos

Agricultura & Ganadería

(FNC – Martes 22 de septiembre de 2026).- La Federación Nacional de Cafeteros de Colombia (FNC) ofrece a todos los cafeteros la Garantía de Compra, mediante la publicación de un precio base de mercado que se calcula de acuerdo con la cotización de cierre en la Bolsa de Nueva York del día, el precio del dólar del día y el diferencial o prima de referencia para el café colombiano.

NUEVO PRECIO PARA LA PASILLA

Desde el 21 de septiembre, la Federación implementó nuevas medidas para proteger el ingreso del productor ante los efectos del fenómeno de “El Niño”.

✅ La pasilla contenida en el pergamino pasa de $10.000 a $12.000 por kg.

✅ Se amplía de 20 a 30 los granos de broca de punto   que pueden ser incorporados a la almendra sana y pagados como café Excelso.

Precio interno de referencia para la compra de café pergamino seco por carga de 125 kilo

Martes 22 de septiembre de 2026

Precios mayoristas de la papa en la central de abastos de Bogotá

Agricultura & Ganadería

(DANE-SIPSA – Martes 22 de septiembre de 2026).- Presentamos el reporte diario de precios mayoristas de la papa en la central de abastos de Bogotá, suministrados por el Sistema de Información de Precios del Sector Agropecuario (Sipsa).

Advertimos que estos precios son de referencia porque varían de acuerdo con la oferta y la demanda, la calidad del producto y la región donde se comercialicen.

PRECIOS DE LA PAPA EN $ COLOMBIANOS

(Primera Calidad)

Papa Didacol Capiro R12     Bulto 50 Kilogramo                 110.000

Papa criolla limpia                Bulto 45 Kilogramo                 300.000

Papa criolla sin lavar            Bulto 50 Kilogramo                 270.000

Papa parda pastusa             Bulto 50 Kilogramo                  130.000

Papa rubí                              Bulto 50 Kilogramo                 110.000

Papa sabanera                      Bulto 50 Kilogramo                 240.000

Papa superior                       Bulto 50 Kilogramo                 130.000

Papa única                           Bulto 50 Kilogramo                 110.000

Papa tocarreña                    Bulto 50 Kilogramo                 250.000

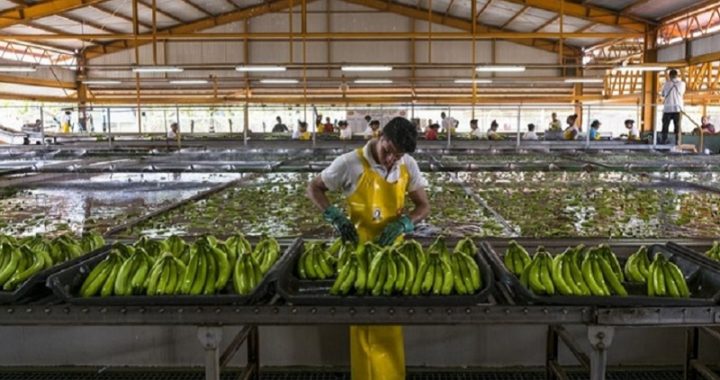
El precio del dólar amenaza la sostenibilidad del sector bananero colombiano

* La Asociación de Bananeros del Magdalena y La Guajira (Asbama) advierte, con cifras, sobre las consecuencias del bajo precio del dólar para el sector bananero. Actualmente, un productor promedio estaría perdiendo cerca de $7,8 millones por hectárea al año

* En este escenario, el gremio plantea medidas en dos frentes: aliviar la presión cambiaria y reducir la estructura de costos.

Agricultura & Ganadería

(Asbama – Lunes 21 de septiembre de 2026).-  En un informe técnico presentado al Ministerio de Agricultura, con el propósito de visibilizar la situación y buscar alternativas económicas que permitan la continuidad del sector bananero, ASBAMA modeló el comportamiento de una hectárea promedio (2.300 cajas al año) bajo dos escenarios de TRM: el promedio de 2025 ($4.050) y un escenario de apreciación del peso ($3.250). La tabla incorpora una tercera columna con la TRM registrada el martes 15 de septiembre ($3.099), y proyecta sus efectos sobre el negocio bajo el mismo modelo.

De acuerdo con este ejercicio, el negocio deja de ser rentable por debajo de una TRM de $3.533. Con la TRM en $3.099, el sector opera $434 pesos por debajo de ese piso: un productor promedio estaría perdiendo cerca de $7,8 millones de pesos por hectárea al año (margen EBITDA de aproximadamente -12,7 %), un resultado incluso peor que el escenario de alerta que el propio gremio usó para pedir medidas.

Indicador (por hectárea al año)TRM $4.050 (promedio 2025)TRM $3.250 (escenario del informe)TRM $3.099 (15 de septiembre, estimado)
Ingreso operacional (COP)$78.768.790$63.680.790≈ $60.833.000
EBITDA (COP)+$9.221.871-$5.056.529≈ -$7.752.000
Margen EBITDA (%)+11,7 %-7,9 %≈ -12,7 %
Cajas necesarias para punto de equilibrio (Ha/año)1.941 cajas2.560 cajas≈ 2.718 cajas

“El sector bananero de exportación enfrenta un desajuste estructural: nuestros ingresos dependen del dólar, pero cerca del 70 % de los costos están en pesos y no bajan cuando cae la TRM. Con costos superiores a $49,8 millones por hectárea y una productividad promedio de 2.300 cajas al año, la TRM actual deja a la mayoría de los productores por debajo del punto de equilibrio, con una brecha cercana a 418 cajas por hectárea que difícilmente puede cerrarse, especialmente en un año afectado por El Niño”.  Manifestó José Francisco Zúñiga Cotes, presidente ejecutivo de Asbama.

En este escenario en el que el riesgo no es solo de margen sino de continuidad del sector bananero, el gremio plantea medidas en dos frentes: aliviar la presión cambiaria y reducir la estructura de costos.

●        Reperfilamiento de deuda y periodos de gracia a través del Banco Agrario y Finagro.

●        Un Depósito No Remunerado (DNR) del 40 % sobre capitales especulativos de corto plazo, para desincentivar entradas de dólares que presionan la revaluación del peso.

●        Arancel cero y exención de IVA para insumos críticos sin sustituto nacional (fertilizantes, fungicidas, materiales de embolse).

●        Reactivación del Incentivo al Seguro Agropecuario (ISA) y compensación temporal al precio de los fertilizantes.

●        Tarifa de energía diferencial para sistemas de riego en la región Caribe.

●        Ajuste de la cuota de aprendices SENA, de 1 por cada 20 a 1 por cada 60 trabajadores.

“Hoy el problema no es cuánto gana un productor, sino si puede seguir produciendo. Con una TRM por debajo del punto de equilibrio, cada hectárea que deja de ser viable significa menos empleo, menos exportaciones y un golpe directo a la economía nacional. Por eso, las medidas que estamos planteando buscan evitar que una coyuntura cambiaria termine poniendo en riesgo la continuidad de un sector estratégico”, concluyó el presidente de la Asociación.